


かばんおよびバッグ業界のコアコンポーネントの世界的な供給状況
Nov 25, 2025
ご伝言

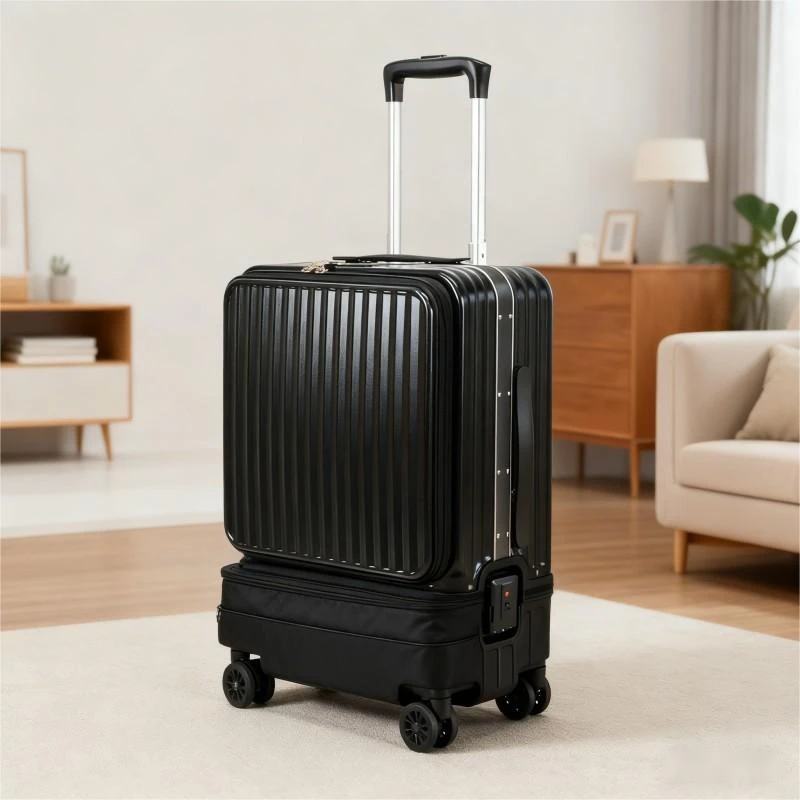
かばんおよびバッグ業界の主要コンポーネントの世界的な供給状況
コア コンポーネント-耐久性、機能性、付加価値を決定する重要な要素荷物とバッグ-「ハイエンド技術の独占、ミッドエンドからローエンドの製造業の集積、明確な地域特化」を特徴とする世界的な供給構造を示す。-ハードウェア (ジッパー、ロック、バックル)、ホイール セット、伸縮ハンドルが合計で占められます。総生産コストの 35 ~ 45%で旅行荷物。世界的な供給ネットワークは 3 層の部門に進化しました。-ヨーロッパ、米国、日本がプレミアムセグメントを独占しています。中国はミッドエンドからローエンドの生産能力を---管理している。そして東南アジアは移転された労働力を吸収する-集約的な生産.
産業クラスターの利点と継続的な技術の反復を活用して、中国はコアコンポーネントの世界最大のサプライヤーになりました。 2024 年のハードウェアアクセサリの生産額は、旅行バッグ394億人民元に達しました-世界全体の 62%-一方、ホイールセットと伸縮ハンドルの中国の市場シェアは78%と83%、 それぞれ。
I. ハードウェアアクセサリ:プレミアムブランド独占と中国産業クラスターの二重構造
ハードウェア-ジッパー、金属ロック、バックルなど-は、最も技術的に要求が高く、ブランドが集中している分野です-荷物とバッグ、グローバルサプライチェーンは次のように階層化されています。プレミアム(ヨーロッパ/米国/日本)、ミッドレンジ(台湾、中国)、エコノミー(中国本土)-.
(A) 地域分布: 中国が量でリードし、西側がハイエンドを支配
中国本土: -広東省、浙江省、福建省の 3 つの主要クラスター-は、2024 年に 358 億 2,000 万人民元のハードウェアを生産しました (全国生産量の90.8%).
広東省(全国シェア 47%): 佛山南海と江門新匯は、Suntron Precision や Hengfeng Hardware などの大手企業を擁しており、中級から-高級-向けのロックとバックルを専門としています。旅行用スーツケースそして旅行用トロリーバッグ.
浙江省(30%): 温州市と義烏市は精密スタンピングを活用して、高精度のジッパーや小さな金属部品を製造しています。{1}
福建省(13.7%): 晋江市と泉州市は、大衆市場向けのエコノミーグレードのバックルと装飾金具に注力しています-。-荷物袋そして旅行バッグ.
ヨーロッパ、アメリカ、そして日本:
スイス:リリが贅沢を支配するスーツケースジッパー、価格付き8 ~ 10 倍高い標準的なジッパーよりも優れており、エルメスやルイ・ヴィトンにも供給されています。
日本:YKK保有高級旅行かばん用ジッパー市場の 63%、防水性と目に見えないジッパー技術のリーダーであり、コストバランスを考慮して中国とベトナムに工場を持っています。
ドイツ: Waldes は高級ブランドにオーダーメイドのバックルと装飾金具を提供しており、年間 3 億ユーロ以上の収益を上げています。
台湾、中国: 中層を占めます。- SBS (Xunxing Shares) と Ideal Fastener は、SBS の保有により高い価格パフォーマンスを実現しています。-世界市場シェア18%2024 年には 23 億人民元以上を輸出します。-主にサムソナイトやアメリカン ツーリスターなどの中堅ブランド向けです。
(B) サブカテゴリーの供給特性
ジッパー: Global market >280億元。 YKK、Riri、SBS、Talon International 管理合計シェア 57%。 YKKの金属ジッパーは耐久性があります200,000サイクル(業界標準の 80,000 に対して)。義烏/温州コストのエコノミージッパー1/5–1/3YKKの製品で、主に東南アジアや中東に輸出されています。
メタルロック: 2024 年の世界市場=112.9 億人民元。中国企業(例:広東ディクソン、温州中豪)の供給世界のTSAロックの65%。指紋 ID とリモコンを備えたプレミアム スマート ロック (日本の東急とドイツの Dorma 製)、コスト10倍以上ハイエンドの装備を{0}}旅行用トロリーバッグリモワやTUMIなど。
バックル: 屋外旅行バッグ米国-ベースのITWまたは日本のUTX-Duraflex(耐衝撃性、耐腐食性、-)を使用してください。日常使用∗∗荷物袋∗∗バックルは中国のサプライヤー(例:義烏雲図、広州民豊)が∗∗0.3〜1/ユニット**で支配的です。世界経済セグメントの 70%.
(C) 貿易の流れ: 中国が輸出を独占、新興国市場が急増
2024 年に中国は輸出18.6億ドル相当のハードウェアアクセサリ。人気の目的地:
アセアン(29.3%、RCEP 関税引き下げにより前年比 +52%)-主に地元向けのエコノミー ジッパー/バックル旅行荷物組み立て。
ヨーロッパ(26.8%)-中型-から-ハイエンド-のハードウェア、ドイツとイタリアが主導。
北米(23.6%)- 4 億 2,100 万ドル、貿易政策の影響で成長率は 5.2% に鈍化しました。
II.ホイールセット: 中国製造の優位性、輸入に依存したプレミアム技術
ホイール セット-はユーザー エクスペリエンスにとって重要です旅行用スーツケースそして旅行用トロリーバッグ-「中国が世界的に製造し、西日本/日本がコア材料とハイエンド技術を管理する」モデルに従います。- 2023 年の世界市場は 78 億 6,000 万人民元で、中国が78%すべてのユニットの。
(A) 地域生産クラスター
中国本土:東莞、温州、晋江が「ビッグスリー」を形成し、全国生産量の76%.
東莞: リードインスマートホイール研究開発(RFID/GPS-有効);出荷量が増加した前年比 210%2023年に。
温州:変性樹脂を使用した軽量ホイールに特化(従来比30%軽量)。
晋江市: -で基本的な車輪を量産します15~25人民元/セット、電子商取引を提供する-荷物ブランド。
ヨーロッパ/日本:ドイツのHINOMOTOと日本のHINOMOTOがプレミアムセグメントを独占しています。サイレント ベアリング ホイールにより騒音が軽減されます。-15dBと摩擦による40%、ハイエンドで使用されています-旅行荷物ディプロマットとサムソナイトの-価格3–5×スタンダードモデル。米国に本拠を置くTHULEはアウトドアに重点を置いています旅行バッグ, offering puncture-proof, high-load wheels (>USD 100/セット)。
(B) 材料と技術の進化
TPE/TPUホイール今は説明します43%市場の、提供物2倍の耐摩耗性PVCの上に。
金属製-ベアリングホイール所有シェア28%ただし、-高級アルミニウム合金は依然として輸入に依存しています。-トップ荷物とバッグブランドは戦略的契約を通じて長期的な供給を確保しています。-
研究開発の集中力は次のとおりです3.8%サイレント ベアリングと自己潤滑アクスルをターゲットに、収益の最大化を目指しています。{0}いくつかの車輪が通過するようになりました20万サイクルの転がり試験.
スマートホイール(自走式、バッテリーインジケーター)が登場しています。-投影された2025 年までに 18% の市場浸透率、価格3–5×標準。
(C) 貿易と需要の動向
中国に輸出された4億3,000万ドル in wheel sets via B2B platforms in 2023 (+31% YoY), mainly to Southeast Asia and the Middle East. Heat-resistant wheels (for >50度の気候) のこぎり出荷量が 58% 増加。世界トップ10荷物購入したブランド1 億 2,000 万個のホイールセット、 または中流生産量の 63%-海外ブランドはプレミアム ホイールを好む一方で、国内ブランドは軽量ホイール(500g 未満のホイール)の需要を促進しています37%2023年に)。
Ⅲ.伸縮ハンドル: 全世界-中国製-、高級素材を輸入
-構造的なバックボーンを処理します旅行用トロリーバッグ-「中国は世界中に供給し、高級素材は国際的に調達」のパターンを示します。-中国が生産する世界のハンドルの 83%しかし、航空宇宙グレードのアルミニウムと炭素繊維は輸入に依存しています。{0}
(A) クラスターの集中度
中国本土: 花都(広州)と温州は、民豊と中豪. 2024の生産値の本拠地であるコアゾーンです。57.4億人民元(ハードウェア市場の 14.5%)。
花都: ミッドエンドから-ハイエンド-に重点を置いていますアルミハンドル(6000/7000シリーズ)、耐久性5,000+ 拡張サイクル、国際的な中堅層向け-スーツケースブランド。
温州: コスト効率の高いハンドルを提供します-20 ~ 50 人民元/ユニット)-電子商取引と新興市場向け。
韓国/台湾:プレミアムセグメントのリーダー。韓国のKOLON供給品カーボンファイバーハンドル(アルミニウムより60%軽量、耐荷重50kg)TUMIとブリッグス&ライリーに。台湾の Topnew は航空-グレードのアルミニウムを使用しており、100,000サイクルテスト妨害ゼロの-価格4–5×本土と同等のもの。
(B) 材料の依存性と技術のアップグレード
高級アルミニウムを80%使用アルコア(米国)と神戸製鋼所(日本)から来ています。
国内のサプライヤーは、長期契約を通じて標準合金を Chinalco と Minmetals に依存しています。-
自動化により人件費が削減されました全体の18%、スケールを可能にします。スマートハンドル(重量センサー付き、電動延長) のこぎり前年比 150% の成長ただし、コアチップは輸入されたままです。
(C) 輸出と需要のパターン
中国に輸出された39.7億人民元2024 年のハンドル数 (ハードウェア輸出の 21.2%)、182か国。上位輸入業者:
U.S. (29.4%)
インド (15.6%)
インドネシア (11.8%)
需要は二分化している: 国際ブランドは<1mm handle play and 50kg+ load capacity;国内ブランドは軽さを優先します-300g未満のハンドル上37%2023年に。
IV.主な特徴と将来の傾向
(A) 現在の状況の概要
明確な地域区分: 西部/日本は高価値のテクノロジー/ブランドを管理します。{0}中国は大量生産を独占している。東南アジアは労働集約的なシフトを吸収します。-
大幅な技術の勾配: プレミアム コンポーネントはインポートされたマテリアル/コア IP に依存します。経済部門は規模とコストで勝ちます。
集中した貿易の流れ: 中国は主に ASEAN、ヨーロッパ、北米に輸出しており、-新興市場を主要な成長エンジンとしています。
(B) 今後の見通し
インテリジェントな統合:スマートロック、ホイール、ハンドルが届きます2025 年までに高級スーツケースの普及率 18%。チップ/センサーへのアクセスが戦略的になります。
エコ-移行: リサイクル プラスチックとクロムフリーのメッキが上昇します。{0} EU EPR 規制によりコンプライアンスが強化され、-持続可能なサプライヤーが有利になります。
サプライチェーンの多様化:ブランドは地域的な冗長性を求めています。東南アジアの生産能力は拡大する可能性がある2030年までに50%ただし、中国のクラスタ エコシステムを短期的に再現するのは依然として困難です。-
国内技術のブレークスルー: 中国企業は高級素材に投資しています。{0}}地元カーボンファイバースーツケース航空宇宙-のアルミニウム ハンドルのシェアは、2027 年までに 12% ~ 30%、輸入依存を減らします。
コアの世界的な供給荷物とバッグコンポーネントは、次の動的な相互作用を反映します。技術、コスト、ブランド力。中級から低級の製造業における中国の優位性は安定していますが、高級素材やコア技術における格差は依然として存在します。{1}一方、欧米と日本の企業は、イノベーションとブランド エクイティを通じて価値の高いリーダーシップを維持しています。-
インテリジェンス、持続可能性、供給の回復力が業界を再形成する中、企業はこれらを組み合わせることで、グローバルな運用の機敏性を備えた技術力より効率的で多様化した革新的なグローバル供給エコシステムに向けて、次の進化段階をリードします。{0}旅行荷物, スーツケース, 旅行用トロリーバッグ、およびあらゆる形式の旅行バッグ.